Morning Briefing – Sunday 25.10: Clocks Fall Back, Central Banks Super Week and UK Budget
Clocks go back in Europe and the UK as we enter a huge week: the UK Budget, RBNZ, Bank of Canada, FOMC, ECB and BOJ decisions, plus Q3 GDP and US PCE.
Morning Briefing – Sunday, October 25, 2026
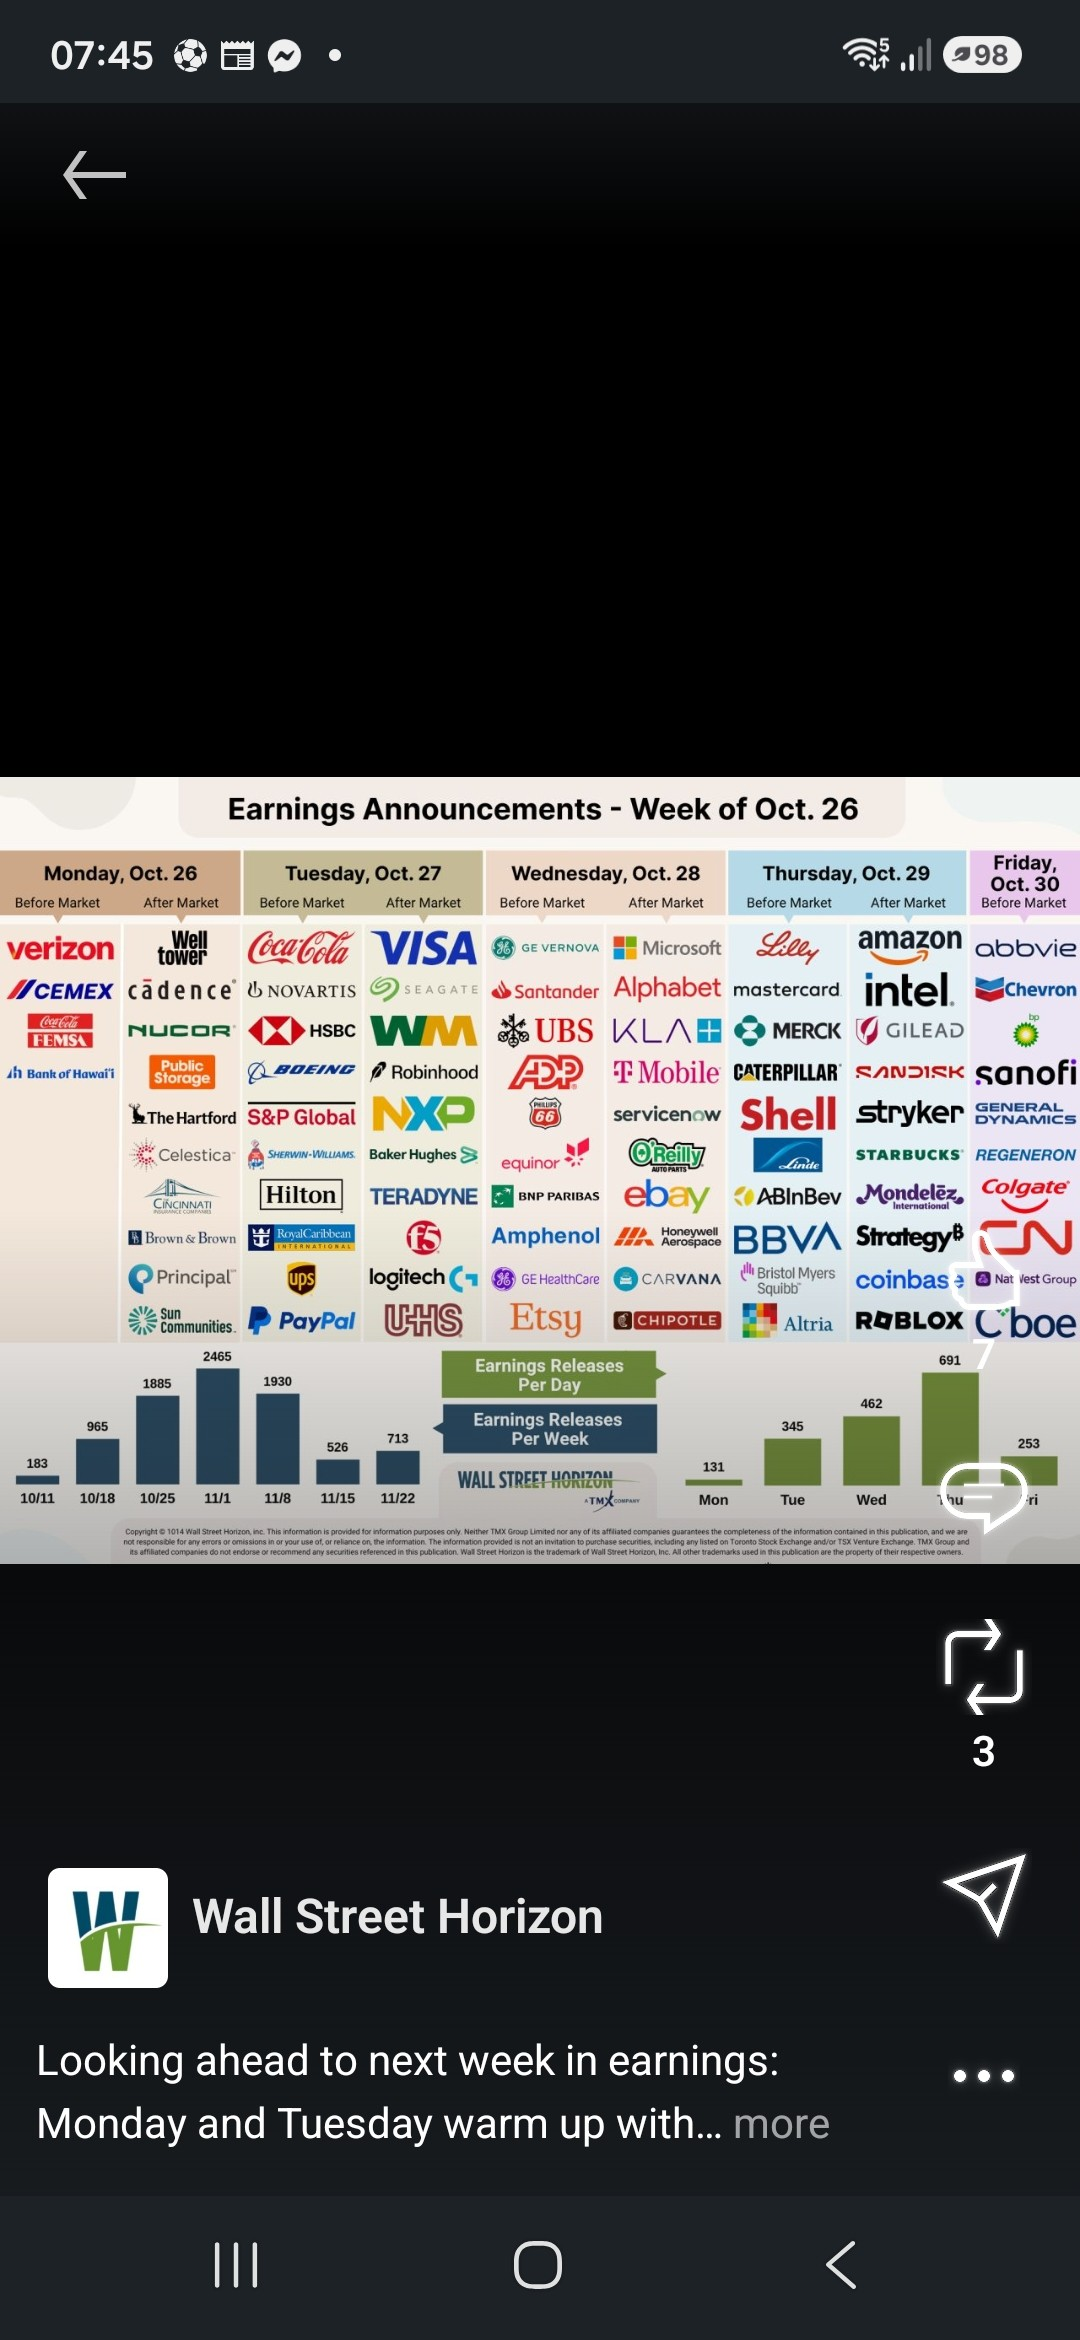
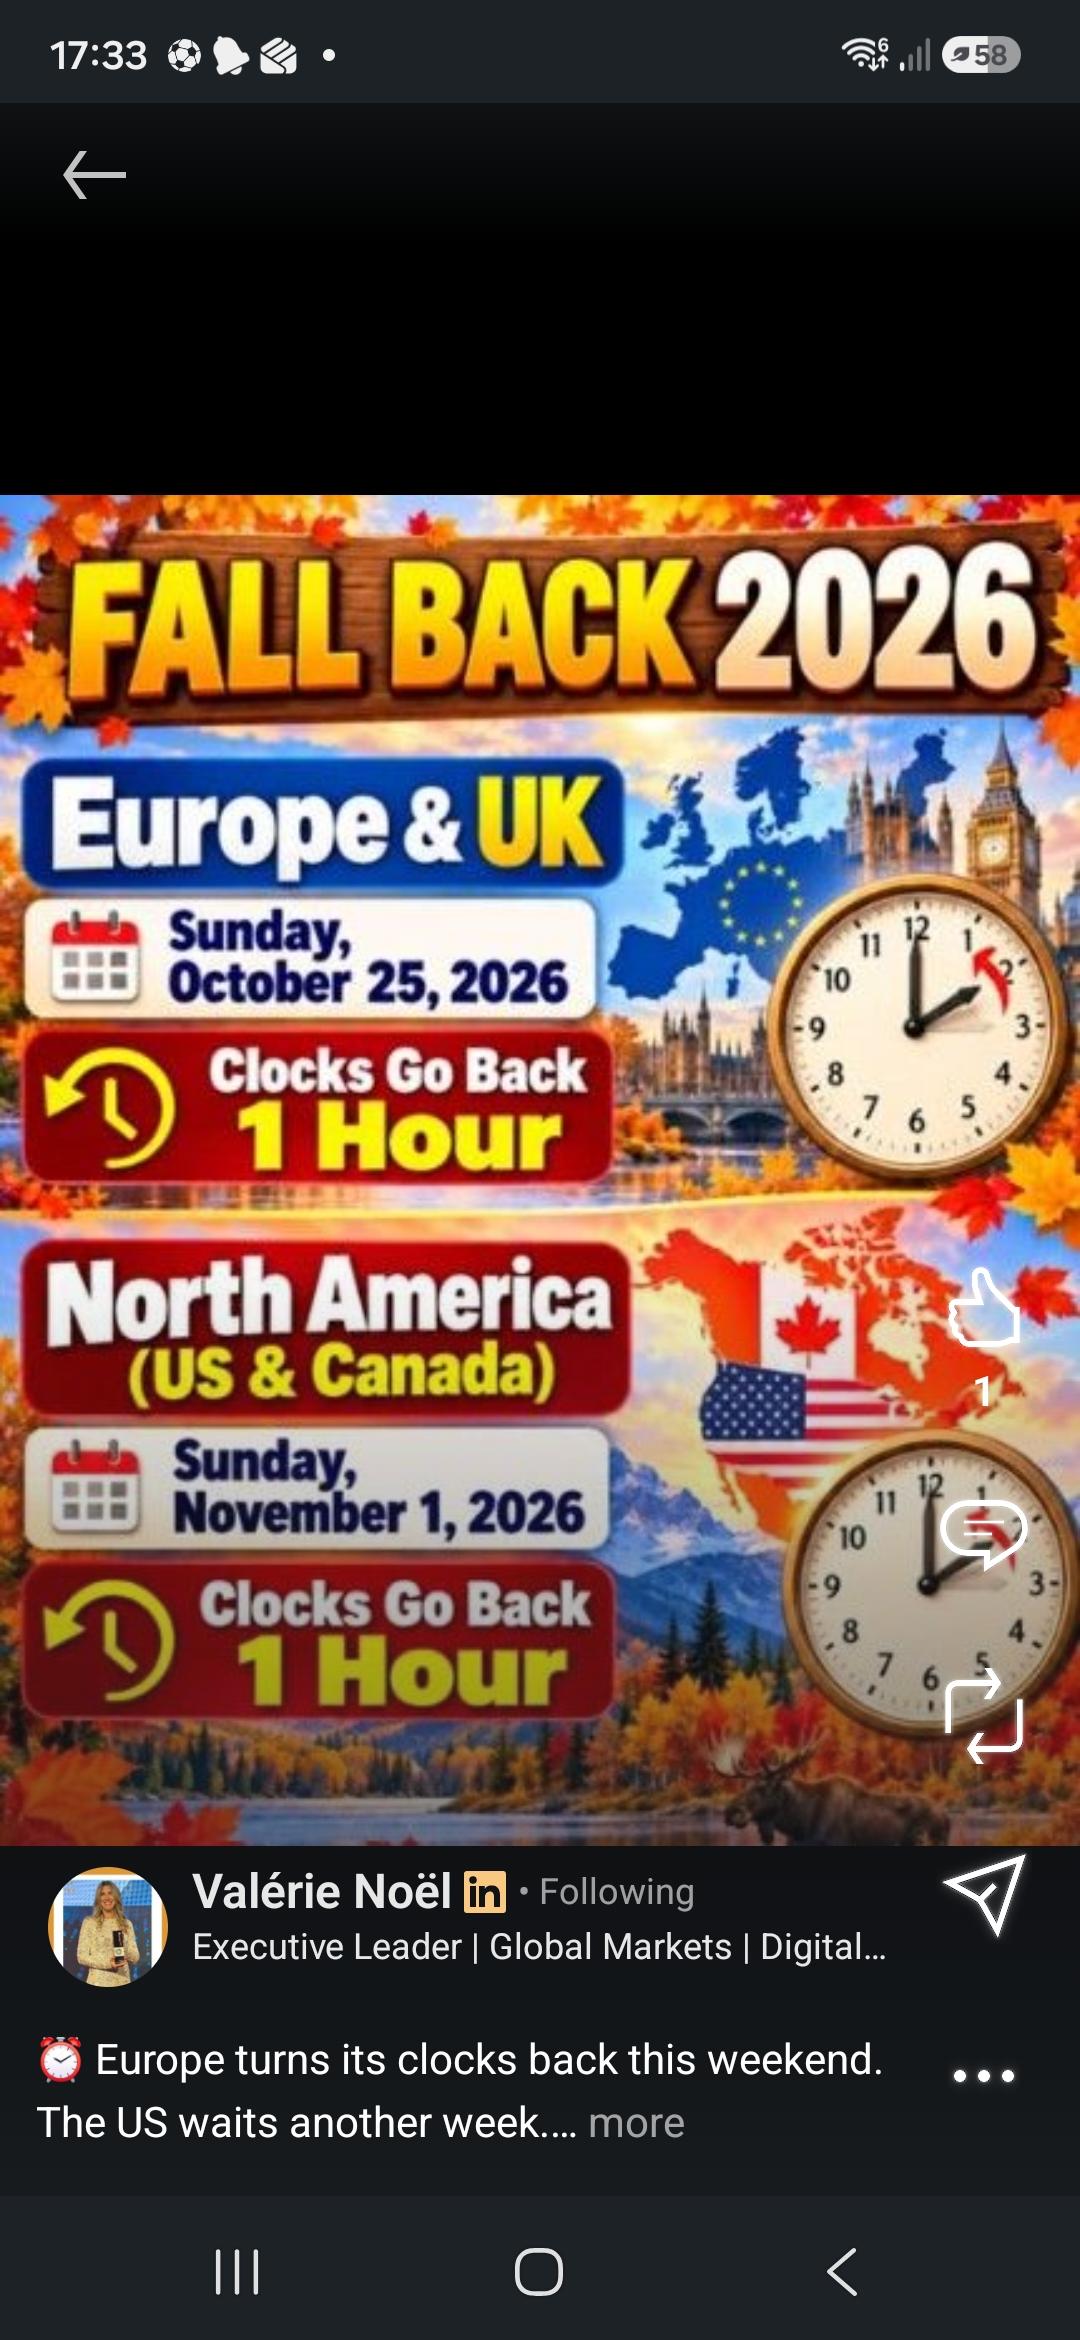
HOPE WEEKEND GOING WELL AND FOLKS REMEMBERED TO PUT CLOCKS BACK AN HOUR IN EUROPE AND UK . USA CLOCKS GO BACK NEXT WEEK SO WALL STREET OPEN 1.30PM AND SHUTS 8PM FOR A WEEK !
LAST WEEK WAS EVENTFUL AND ALTHOUGH LACKING IN NEWS FIGURES WE HAD PLENTLY OF ISSUES WITH EARNINGS AND GEOP POLITICAL ISSUES . HAS AI HIT A BUBBLE IS THE FRENCH SAGA AND DEBT ISSUES MOVING THE MARKET OR AS I SUSPECT ADDED TO STRAIT OF HORMUZ ITS A COMBINATION OF NOT BRILLIANT NEWS THAT DICTATED MARKET PROFILES LAST WEEK .
NOT BEING GREEDY AS A DAY TRADER AND BANKING PROFITS HELPED BUILD OUR ACCOUNTS LAST WEEK ........ WHAT ON THE HORIZON NEXT WEEK APART FROM THE STORMS IN THE UK ?
THEY HAVE BEEN ON BLACKOUT FOR A WEEK BUT WE HAVE SEVERAL CENTRAL BANKS MEETINGS AND A UK BUDGET TO DIGEST WITH ADDED EARNINGS FROM THE STATES .
NEXT WEEK WE SEE THE RELEASE OF 3 IMPORTANT ECB SURVEYS , 2 OF WHICH WILL BE RELEASED BEFORE THE ECB'S OCTOBER DECISION . THE Q3 SAFE (MONDAY ) AND CTS (FRIDAY ) WILL CONTAIN IMPORTANT WAGE SIGNALS TO GUAGE SECOND ROUND EFFECT RISKS , WHILE THE BLS (TUESDAY ) WILL PROVIDE AN INSIGHT IN THE ONGOING TRANSMISSION OF MONETARY POLICY , INCLUDING THE 2 HIKES DELIVERED SO FAR THIS YEAR .
EUROZONE FLASH Q3 GDP IS DUE FRIDAY MORNING ; WITH THE MEDIAN ANALYST FORECAST AT 0.2% Q/Q . THE ECB PROJECTED 0.3% Q/Q IN ITS SEPTEMBER PROJECTIONS , BUT HAVE SINCE FLAGGED DOWNSIDE RISKS OWING TO TIGHTER REGIONAL FINANCIAL CONDITIONS .
FLASH OCTOBER INFLATION DATA FROM FRANCE ,SPAIN ,GERMANY AND ITALY ARE ALSO DUE ON FRIDAY . THE GERMAN HEADLINE READING IS EXPECTED TO FALL BACK DUE TO THE EXTENSION OF THE FUEL TAX CUT . FOCUS ACROSS THE REGION WILL BE ON CORE ,AND FOOD CATEGORIES ; IN ORDER TO GUAGE HOW THE ENERGY PRICE SHOCK IS BROADENING .
Wednesday - RBNZ Decision
THE DECISION IS ON 28TH OCTOBER AND THERE ARE GROWING EXPECTATIONS OF ANOTHER HIKE WITH WESTPAC NOW FORECASTING 0.25% AND MARKET PRICING IS AROUND 0.2%.
CHIEF ECONOMIST SAID THAT HIGHER OIL PRICES AND WEAKER NZD ARE DRIVING NEAR TERM UPSIDE RISKS TO INFLATION BUT THE RBNZ IS CONFIDENT THAT IT WILL BE WITHIN BAND IN 2027 .
Q3 CPI WAS BETTER THAN EXPECTED AND UNDERLYING MEASURES HELD WITHIN THE 1-3% RBNZ BAND ; HOWEVER , THE FOCUS IS ON INFLATION WHICH HAS DETERIORATED .
Wednesday - UK Budget
AFTER WEEKS OF SPECULATION ; EXPECTATIONS FOR CHANCELLOR HEALEY TO DELIVERY A GAME CHANGING BUDGET HAVE RECEDED SOMEWHAT . PRESS REPORTS NOW SUGGEST THAT AS WELL AS STICKING TO THE MANIFESTO PLEDGES OF NO INCREASES TO INCOME TAX , VAT OR EMPLOYEE NICS (national insurance ) )THAT CAPITAL GAINS TAX WILL ALSO BE LEFT UNCHANGED .HOWEVER , THERE IS A NEED TO RAISE REVENUE AS INTEREST RATES (and hence the governments interest bill)HAS RISEN . WE THINK THAT HE WILL RAISE THE BANK SURCHARGE TO 8% FROM ITS CURRENT 3% LEVEL (=an extra corporation tax paid by banks ) RHETORIC FROM SENIOR MINISTERS HAS ALSO FOCUSED ON SUPPORTING SMALL BUSINESSES (quite possibly at the expense of larger businesses ) WITH POTENTIAL CHANGES TO BUSINESS RATES . THERE IS ALSO NEED TO FUND EXTRA DEFENCE SPENDING (that has already been committed to but not fully funded )
CHANCELLOR HEALEY HAS COMMITTED TO MAINTAINING THE FISCAL RULES OF THE STARMER /REEVES PREMIERSHIP BUT REDUCED FISCAL HEADROOM IS EXPECTED . THE OBR'S UPDATED FORECASTS WILL BE PUBLISHED IN FULL UPON THE END OF HEALEY'S SPEECH ,AS WILL AN UPDATE TO THE DMO'S GILT REMIT FOR FY26/27 . ALTHOUGH ONLY A SMALL INCREASE IN THE REMIT IS EXPECTED , THERE IS EXPECTED TO BE FURTHER SKEW AWAY FROM THE LONG-END . WE WILL DISCUSS THIS ALL IN MORE DETAIL IN THE MNI BUDGET PREVIEW THAT IS DUE TO BE PUBLISHED ON TUESDAY MORNING .
Wednesday - BOC Decision
THE BANK OF CANADA IS WIDELY THOUGH NOT UNANIMOUSLY (80% ois-implied ) ANTICIPATED TH HIKE THE OVERNIGHT RATE BY 0.25% TO 2.50% AT ITS OCTOBER MEETING . AS OF MID OCTOBER , A HIKE LOOKED A MORE DISTANT PROSPECT , WITH CORE INFLATION REMAINING TAME AND THE US- CANADA TRADE DISPUTE FLARING UP AGAIN . BUT IMPLIED RATE HIKE PROBABILITIES HAVE INCREASED AS POLICYMAKERS HAVE SUGGESTED RISING DISCOMFORT WITH WAITING TO SEE WHETHER HIGHER ENERGY PRICES BLEED INTO INTO BROADER INFLATIONARY PRESSURES .
SHOULD THE BOC HIKE ; ATTENTION WILL BE ON ANY GUIDANCE ON FUTURE INCREASES (it would be a surprise if they did not keep the door wide open to a follow-up hike in december or january ) , AS WELL AS ON THE LATEST SET OF MONETARY REPORT PROJECTIONS .
Wednesday - FOMC Decision
WE DO EXPECT THE FOMC TO HOLD RATES AT ITS 3.75-4% FED FUNDS RATE ; THIS IS ALREADY 90% IMPLIED .
THE MAIN DEBATE ON THE COMMITTEE AT THIS STAGE IS NOT ABOUT WHETHER SOME FURTHER TIGHTENING IS APPROPRIATE TO ENSURE INFLATION RETURNS TO TARGET ; BUT RATHER ABOUT TIMING AND EXTENT .
WITH THE 3 MOST HAWKISK COMMITTEE MEMBERS ONLY SEEING ABOUT 3 TOTAL HIKES IN THIS CYCLE (including the 1 delivered in september ) , THOUGH , THE SENTIMENT EXPRESSED BY NUMOROUS OFFICIALS IS THAT THEY'RE COMFORTABLE DEFERRING UNTIL DECEMBER TO HAVE MORE DATA IN HAND ; AND OBVIOUSLY AFTER THE MID TERM ELECTIONS .
WE BELIEVE THE MAIN FOCUS OF THE FOMC WILL BE THE REASONING BEHIND THE DECISION AND ANY SIGNALLING OF DECEMBER REMAINING THE COMMITTEE'S APPARENT BASE CASE FOR NEXT HIKE .
CHAIR WARSH'S DESCRIPTION OF THE COMMITTEE'S PERCEPTION OF CURRENT POLICY RESTRICTIVENESS COULD BE THE KEY TO THE MARKET REACTION IN THIS RESPECT ; WHILE WE WILL BE WATCHING FOR THE CHARACTERIZATION OF THE LATEST DATA TRENDS INCLUDING ELEVATED INFLATION READINGS IN SEPTEMBER .
WARSH IS LIKELY TO REPEAT SOME OF THE SENTIMENTS CONVEYED IN JULY AND SEPTEMBER ABOUT PATIENCE AND DATA TREND WATCHING ,WHILE ONCE AGAIN REAFFIRMMING THE COMMITTEE'S COMMITMENT TO BRINGING INFLATION BACK TO TARGET . WE EXPECT ANY CHANGES TO THE STATEMENT TO BE LIMITED ; THOUGH THERE IS LIKELY TO BE A COUPLE OF HAWKISH DISSENTS IN FAVOR OF A HIKE .
Thursday - ECB Decision
THE ECB IS EXPECTED TO HOLD RATES AT 2.5% ; ALTHOUGH ENERGY PRICES HAVE CONTINUED TO GRIND HIGHER SINCE THEIR LAST SEPTEMBER DECISION ;THE EMERGENCE OF DOWNSIDE GROWTH RISKS FROM TIGHTER REGIONAL FINANCIAL CONDITIONS HAVE REDUCED THE URGENCY TO DELIVER CONSECUTIVE RATE HIKES .
HOW THE GOVERNING COUNCIL IS WEIGHING UPSIDE INFLATION RISKS AGAINST DOWNSIDE GROWTH RISKS WILL BE A KEY FOCUS FOR MARKETS . ALTHOUGH 2ND ROUND INFLATION EFFECTS ARE STILL YET TO BE OBSERVED IN THE DATA ., POLICY MAKERS REMAIN VERY VIGILANT OF THESE RISKS WHILE HEADLINE INFLATION IS STIL RISING . THAT IS LIKELY TO SEE A HIKING BIAS RETAINED , MAINTAINING EXPECTATIONS FOR A DECEMBER HIKE .
PRESIDENT LAGARGE WILL LIKELY FACE QUESTIONS ON ECB MARKET TURMOIL - PARTICULARLY IN FRANCE - IN THE PRESS CONFERENCE .
ANALYSTS ARE MAINLY IN AGREEMENT THAT THE BAR TO ACTUAL INTERVENTION (eg through tpi , or pausing of QT ,OMT )is very high, and this has also been the signal from the ecb speakers . . LAGARDE IS LIKELY TO STRESS THAT THE ECB MONITORS MARKETS CLOSELY AND HAS THE TOOLS TO RESPOND IF REQUIRED ; BUT THE "PRIMARY " AND FIRST SOLUTION LIES AT HOME IN FRANCE .
WE MAY ALSO HEAR ABOUT LAGARDE'S EXIT PLANS AND THE RESELECTION OF HER SUCCESSOR ?
Thursday - US Q3 Advance GDP and September PCE
INTERESTING AS THIS REPORT COMES A DAY AFTER THE FOMC DECISION ;BUT IS SET TO KEEP THE FED FIRMLY CONSIDERING FURTHER RATE HIKES . CPI & PPI DETAILS FOR THE MONTH POINT TO AN UNROUNDED CORE PCE INFLATION FIGURE OF ROUGHLY 0.33% M/M( bloomberg rounded median consensus id 0.3% ); for headline we looking at 0.5% m/m , WHICH WOULD BE A 5 MONTH HIGH , ON ENERGY PRICES . THIS IS OBVIOUSLY ALOT HIGHER THAN THE FED'S 2% TARGEY .
MEANWHILE ON THE PERSONAL CONSUMPTION SIDE OF THE REPORT , NOMINAL SPENDING IS SEEN REMAINING ELEVATED (0.6% m/m after 0.9% ) , but less impressive on an inflation -adjusted basis 0.1% real .
ahead of the initial q3 gdp reading out alongside monthly pce thursday ; the atlanta fed's latest gdp now update shows a 3.5% q/q SAAR growth estimate for the quarter .
bloomberg consensus is a little optimistic (3%) but either way it would be an acceleration fronm the 2.2% in q2 and on a solid underlying basis .
Friday - BOJ Decision
THE BOJ IS EXPECTED TO HOLD ITS POLICY RATE STEADY AT 1.25% AT THE OCTOBER MEETING . OFFICIALS SEE LITTLE NEED FOR A ACK-TO-BACK RATE HIKE FOLLOWING SEPTEMBER'S INCREASE ;THOUGH FURTHER MORE TIGHTENING IS ANTICIPATED IN DECEMBER OR EARLY 2027 .
MORE THAN 80% OF BOJ WATCHERS SURVEYED BY BLOOMBERG EXPECT THE NEXT RATE HIKE AT 18TH DECEMBER MEETING .
WE DO QUESTION WHETHER THE BOJ WILL TONE DOWN THEIR RHETORIC OF WARNINGS RIKS TO PRICES . WE EXPECT OFFICIALS TO DEBATE WHETHER THEY NEED TO RAISE RATES ANOTHER 3 TIMES OR ONLY TWICE IN THIS CYCLE .
Friday - UK DMP and Agent Surveys
WITH THE B UDGET FINALLY OUT OF THE WAY , FOCUS WILL BE SWIFTLY SWITCHED BACK TO BOE POLICY AND THE FINAL 2 HUGELY SIGNIFICANT RELEASES AHEAD OF MPC BANK RATE DECISION THAT IS DUE ON THURSDAY 5TH NOVEMBER .
NEITHER THE DECISON MAKER PANEL SURVEY NOR THE AGENT'S (ASBC) SURVEY HAVE SHOWN ANY INDICATIONS OF 2ND ROUND EFFECTS IN THE DATA THUS FAR BIT IF EITHER DID THAT WOULD BE HUGLEY SIGNIFICANT FOR THE MONETARY POLICY OUTLOK .
FOR THE DMP SURVEY ; WAGE GROWTH EXPECTATIONS ON THE SINGLE MONTH PRINT WERE 3.5% Y/Y IN SEPTEMBER (remaining in the range , of between 3.32% -3.52% since january ) THE SINGLE MONTH PRINT FOR EXPECTED PRICE GROWTH ROSE TO 3.86% Y/Y IN SEPTEMBER FROM 3.59% IN AUGUST AND 3.67% IN JULY ..
THE AGENT'S SURVEY NOTED THAT 2027 PAY SETTLEMENTS WERE LOOKING TO BE "SIMILAR TO OR SLIGHTLY LOWER THAN 2026 " . IF ANY OF THESE WERE TO INCREASE IN THE UPCOMING SURVEYS ; TGHAT WOULD IN OUR OPINION BE MASSIVELY SIGNIFICANT .
Focus Events, Mon 26th
Holiday: New Zealand Labour Day
EU Session:
- ▸06:00 – ECB Elderson (No Known Bias)
- ▸09:00 – GER: IFO Business Climate
- ▸11:00 – UK: CBI Retailing
US Session:
- ▸12:00 – CAN: BBG Nanos Conf
- ▸12:30 – US: Chicago Fed Activity Index
- ▸14:30 – US: Dallas Fed Manf Activity
Bond Supply Events:
- ▸17:00 – US: New 2y Note $69.00BN (Equiv TU 348k)